Domain kredit-darlehen-info.de kaufen?
Wir ziehen mit dem Projekt
kredit-darlehen-info.de um.
Sind Sie am Kauf der Domain
kredit-darlehen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-darlehen-info.de kaufen?
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
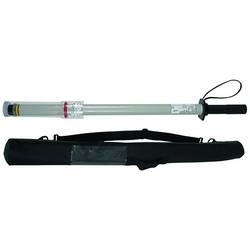
DEHN 767906 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Mit Universalzahnkupplung nach DIN VDE 0682-211 (EN/IEC 60832). Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1665,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
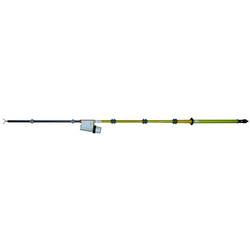
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
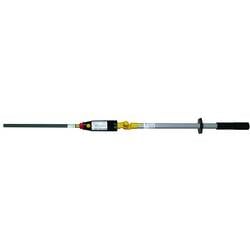
DEHN 767639 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 750 V DC. Auch bei Niederschlägen verwendbar.2815,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff Optisch:
-
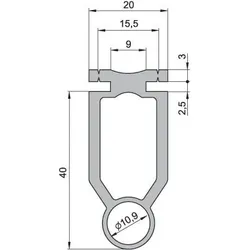
Sommer Sicherheitskontaktleiste optischSommer Sicherheitskontaktleiste optisch ohne Dichtlippe Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 2 Meter dieser Sicherheitskontaktleiste bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 2. Die Sicherheitskontaktleiste wird auf Ihr Maß angefertigt. Preis pro Meter. Bei dieser Sicherheitskontaktleiste handelt es sich um eine Sonderanfertigung, deshalb ist sie vom Umtausch ausgeschlossen.13,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DEHN 767906 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Mit Universalzahnkupplung nach DIN VDE 0682-211 (EN/IEC 60832). Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1665,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Optisch
-
DEHN 767639 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 750 V DC. Auch bei Niederschlägen verwendbar.2815,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783530 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.1619,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.