Domain kredit-darlehen-info.de kaufen?
Wir ziehen mit dem Projekt
kredit-darlehen-info.de um.
Sind Sie am Kauf der Domain
kredit-darlehen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-darlehen-info.de kaufen?
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Ähnliche Suchbegriffe für Verstellbarkeit
Top-Angebote
Produkte zum Begriff Verstellbarkeit:
-
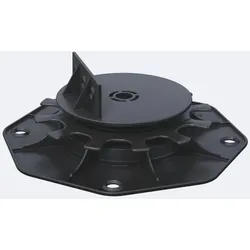
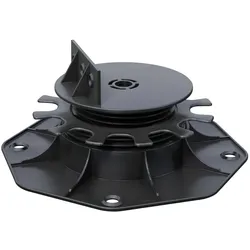
Karle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit 2,5-4,0 cmKarle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit von 2,5-4,0 cm *Mit selbstnivellierendem Kopfteil* Mit diesem robusten Stelzlager aus dem Hartkunststoff Polypropylen kann das Höhenniveau stufenlos durch simples Links-/Rechtsdrehen verstellt werden. Verbunden mit der Unterkonstruktion sorgen die Stelzlager für einen festen, sicheren Stand der gesamten Terrassenkonstruktion. Selbst nach dem Verschrauben mit der Unterkonstruktion ist jedes Terrassenlager weiterhin in der Höhe verstellbar. Der Abstand der Lager wird der Stärke der Tragbalken angepasst. Pro m2 werden ca. 3,5-5 Stelzlager benötigt (abhängig von der Art und Dimension/Stärke der Unterkonstruktion und der Terrassendielen) . Der Standfuß verfügt über einen Durchmesser von 19 cm und eignet sich auch für druckfeste Unterlagen als Fundamenterstaz. Produktvorteile: Stufenlose Höhenverstellung Sicherer Stand der Stelzlager durch Verschrauben mit der Unterkonstruktion Einfaches Ausrichten des nötigen Gefälles Sehr belastbar! Bei fachgerechter Anwendung frostsicher bis -30° Mit selbstnivellierendem Kopfteil3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit 3,5-7,0 cmKarle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit von 3,5-7,0 cm, Durchmesser: 19 cm *Mit selbstnivellierendem Kopfteil* Mit diesem robusten Stelzlager aus dem Hartkunststoff Polypropylen kann das Höhenniveau stufenlos durch simples Links-/Rechtsdrehen verstellt werden. Verbunden mit der Unterkonstruktion sorgen die Stelzlager für einen festen, sicheren Stand der gesamten Terrassenkonstruktion. Selbst nach dem Verschrauben mit der Unterkonstruktion ist jedes Terrassenlager weiterhin in der Höhe verstellbar. Der Abstand der Lager wird der Stärke der Tragbalken angepasst. Pro m2 werden ca. 3,5-5 Stelzlager benötigt (abhängig von der Art und Dimension/Stärke der Unterkonstruktion und der Terrassendielen) . Der Standfuß verfügt über einen Durchmesser von 19 cm und eignet sich auch für druckfeste Unterlagen als Fundamenterstaz. Produktvorteile: Stufenlose Höhenverstellung Sicherer Stand der Stelzlager durch Verschrauben mit der Unterkonstruktion Einfaches Ausrichten des nötigen Gefälles Sehr belastbar! Bei fachgerechter Anwendung frostsicher bis -30° Mit selbstnivellierendem Kopfteil3,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie kann die Verstellbarkeit von Produkten das tägliche Leben erleichtern? Welche Vorteile bietet die Verstellbarkeit in verschiedenen Branchen?
Die Verstellbarkeit von Produkten ermöglicht es den Nutzern, diese an ihre individuellen Bedürfnisse anzupassen und somit mehr Komfort und Funktionalität im täglichen Leben zu gewährleisten. In verschiedenen Branchen wie der Möbelindustrie, der Medizintechnik und der Automobilbranche ermöglicht die Verstellbarkeit eine breitere Zielgruppe anzusprechen, die Produkte flexibler zu nutzen und somit die Kundenzufriedenheit zu steigern. Zudem kann die Verstellbarkeit von Produkten dazu beitragen, Ressourcen zu schonen, da ein einstellbares Produkt oft länger genutzt werden kann und somit weniger häufig ersetzt werden muss. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **


Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Verstellbarkeit:
-
Karle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit 2,5-4,0 cmKarle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit von 2,5-4,0 cm *Mit selbstnivellierendem Kopfteil* Mit diesem robusten Stelzlager aus dem Hartkunststoff Polypropylen kann das Höhenniveau stufenlos durch simples Links-/Rechtsdrehen verstellt werden. Verbunden mit der Unterkonstruktion sorgen die Stelzlager für einen festen, sicheren Stand der gesamten Terrassenkonstruktion. Selbst nach dem Verschrauben mit der Unterkonstruktion ist jedes Terrassenlager weiterhin in der Höhe verstellbar. Der Abstand der Lager wird der Stärke der Tragbalken angepasst. Pro m2 werden ca. 3,5-5 Stelzlager benötigt (abhängig von der Art und Dimension/Stärke der Unterkonstruktion und der Terrassendielen) . Der Standfuß verfügt über einen Durchmesser von 19 cm und eignet sich auch für druckfeste Unterlagen als Fundamenterstaz. Produktvorteile: Stufenlose Höhenverstellung Sicherer Stand der Stelzlager durch Verschrauben mit der Unterkonstruktion Einfaches Ausrichten des nötigen Gefälles Sehr belastbar! Bei fachgerechter Anwendung frostsicher bis -30° Mit selbstnivellierendem Kopfteil3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit 3,5-7,0 cmKarle & Rubner TERRACON Terrassenlager, Polypropylen schwarz, Verstellbarkeit von 3,5-7,0 cm, Durchmesser: 19 cm *Mit selbstnivellierendem Kopfteil* Mit diesem robusten Stelzlager aus dem Hartkunststoff Polypropylen kann das Höhenniveau stufenlos durch simples Links-/Rechtsdrehen verstellt werden. Verbunden mit der Unterkonstruktion sorgen die Stelzlager für einen festen, sicheren Stand der gesamten Terrassenkonstruktion. Selbst nach dem Verschrauben mit der Unterkonstruktion ist jedes Terrassenlager weiterhin in der Höhe verstellbar. Der Abstand der Lager wird der Stärke der Tragbalken angepasst. Pro m2 werden ca. 3,5-5 Stelzlager benötigt (abhängig von der Art und Dimension/Stärke der Unterkonstruktion und der Terrassendielen) . Der Standfuß verfügt über einen Durchmesser von 19 cm und eignet sich auch für druckfeste Unterlagen als Fundamenterstaz. Produktvorteile: Stufenlose Höhenverstellung Sicherer Stand der Stelzlager durch Verschrauben mit der Unterkonstruktion Einfaches Ausrichten des nötigen Gefälles Sehr belastbar! Bei fachgerechter Anwendung frostsicher bis -30° Mit selbstnivellierendem Kopfteil3,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Verstellbarkeit
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Verstellbarkeit von Produkten das tägliche Leben erleichtern? Welche Vorteile bietet die Verstellbarkeit in verschiedenen Branchen?
Die Verstellbarkeit von Produkten ermöglicht es den Nutzern, diese an ihre individuellen Bedürfnisse anzupassen und somit mehr Komfort und Funktionalität im täglichen Leben zu gewährleisten. In verschiedenen Branchen wie der Möbelindustrie, der Medizintechnik und der Automobilbranche ermöglicht die Verstellbarkeit eine breitere Zielgruppe anzusprechen, die Produkte flexibler zu nutzen und somit die Kundenzufriedenheit zu steigern. Zudem kann die Verstellbarkeit von Produkten dazu beitragen, Ressourcen zu schonen, da ein einstellbares Produkt oft länger genutzt werden kann und somit weniger häufig ersetzt werden muss. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.